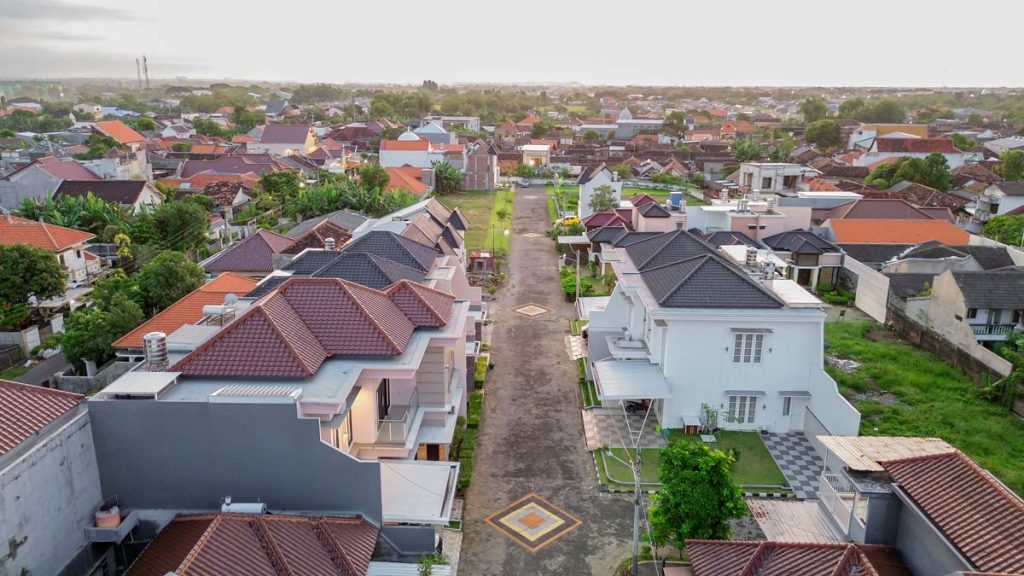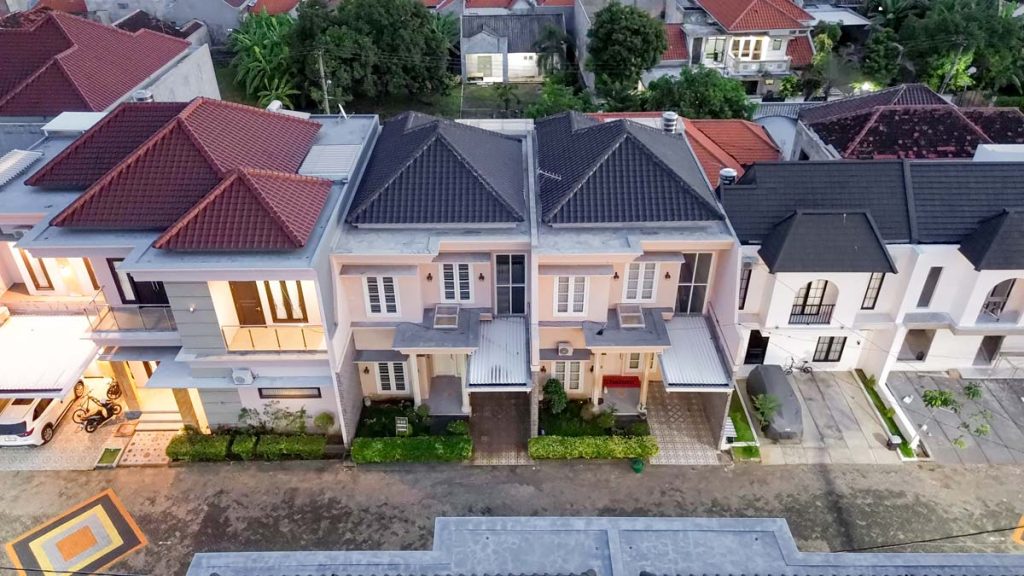
Belakangan ini, Pasuruan mendadak jadi primadona baru di Jawa Timur bagi mereka yang mencari properti berkelas. Dengan infrastruktur yang semakin matang, akses tol yang langsung terhubung ke kota-kota besar seperti Surabaya dan Malang, serta udara yang masih relatif segar, punya aset properti di sini adalah langkah jenius. Tapi, pertanyaannya bagaimana cara agar impian ini tidak merusak kondisi keuanganmu?
Mencari hitungan rumah mewah Pasuruan cicilan yang pas di kantong butuh trik khusus, terutama buat kamu yang ingin menjadikan rumah ini sebagai tempat tinggal sekaligus instrumen investasi jangka panjang. Mari kita bongkar rahasia mengelola cicilan KPR agar kamu tidak kaget di tengah jalan dan keuangan tetap stabil sampai lunas!
Awas Jebakan Suku Bunga KPR Floating yang Bikin Kantong Jebol
Kalau kamu baru pertama kali mengambil Kredit Pemilikan Rumah (KPR), kamu wajib waspada dengan yang namanya suku bunga floating (mengambang). Banyak calon pembeli rumah yang terbuai dengan iming-iming cicilan super ringan di awal. Biasanya, bank akan menawarkan promo fixed rate (bunga tetap) yang sangat rendah, misalnya 3,5% hingga 5% untuk 3 sampai 5 tahun pertama.
Saat masa promo ini, kamu mungkin merasa cicilannya sangat aman untuk gajimu. Namun, mimpi buruk sering kali datang di tahun ke-4 atau ke-6 ketika masa promo habis. Suku bunga KPR-mu akan langsung menyesuaikan dengan suku bunga acuan pasar atau BI Rate (suku bunga floating). Suku bunga floating ini bisa meroket ke angka 11% hingga 14% tergantung kondisi ekonomi negara.
Akibatnya? Cicilan bulanan yang tadinya terasa ringan di angka Rp 7 jutaan bisa tiba-tiba melonjak drastis jadi Rp 12 jutaan dalam sebulan! Kenaikan yang drastis ini sering kali tidak sejalan dengan kenaikan gaji tahunan, sehingga bisa membuat kantongmu jebol parah dan alokasi dana investasi lain terbengkalai.
Studi Kasus: Hitungan Rumah Mewah Pasuruan Cicilan Syariah vs Konvensional
Berikut adalah perbandingan hitungan rumah mewah Pasuruan cicilan antara skema Konvensional dan Syariah:
1. Skema KPR Konvensional
Di bank konvensional, kamu mendapatkan promo bunga tetap (fixed) 4% untuk 3 tahun pertama.
- Tahun 1 – 3 (Masa Promo): Cicilan per bulan sekitar Rp 8,8 Juta. Angka ini terlihat sangat menggiurkan dan nyaman untuk gaji Rp 25 juta per bulan.
- Tahun 4 – 15 (Masa Floating): Bank mulai memberlakukan bunga floating yang saat itu misalnya berada di angka 12%. Cicilanmu akan meledak menjadi sekitar Rp 13,2 Juta per bulan! Lompatan sebesar hampir Rp 4,5 juta ini jelas mengganggu stabilitas keuangan bulananmu.
2. Skema KPR Syariah (Murabahah)
Pada bank syariah, pihak bank biasanya menggunakan akad jual beli dengan margin keuntungan yang sudah disepakati sejak awal dan dikunci (flat) hingga lunas.
- Tahun 1 – 15 (Flat Sepanjang Masa): Misalnya bank menetapkan margin setara 7,5% flat. Cicilan bulananmu akan berada di angka sekitar Rp 11,1 Juta dari bulan pertama sampai tahun ke-15 selesai.
Meski di awal terlihat lebih mahal dari promo konvensional (Rp 11,1 juta vs Rp 8,8 juta), skema syariah memberikan ketenangan batin yang luar biasa. Kamu tidak perlu deg-degan memantau berita ekonomi soal kenaikan suku bunga BI, dan perencana keuanganmu untuk masa depan jauh lebih terukur.
3 Trik “Nego” dengan Pihak Bank Biar Dapat Bunga Spesial
Ingin tetap pakai bank konvensional tapi takut bunga tinggi? Tenang, sebagai nasabah yang cerdas, kamu punya posisi tawar (bargaining power). Terapkan tiga trik rahasia ini:
- Manfaatkan Rekening Payroll: Bank sangat menyukai kepastian. Jika gaji bulananmu (payroll) masuk melalui bank yang sama dengan penyedia KPR, mereka memiliki jaminan bahwa danamu selalu ada setiap bulan. Ajukan suku bunga khusus atau potongan biaya administrasi dengan modal ini.
- Beli dari Developer Rekanan Bank: Bank biasanya memiliki daftar developer tier-1 atau rekanan prioritas (PKS – Perjanjian Kerja Sama). Membeli rumah dari developer ini membuat bank lebih percaya karena legalitasnya sudah dijamin. Bunga yang ditawarkan pasti jauh lebih miring dibanding developer non-rekanan.
- Siapkan Dana Mengendap (Blokir Saldo): Beberapa bank menawarkan program khusus di mana kamu setuju untuk mengendapkan sejumlah dana (misalnya setara 3x hingga 6x cicilan) yang diblokir di rekening tabungan. Sebagai gantinya, bank akan memangkas suku bunga KPR-mu secara signifikan. Ini adalah win-win solution untuk nasabah premium.
Kapan Waktu Terbaik Buat Take Over KPR?
Buat kamu yang sudah terlanjur terjebak di masa floating rate konvensional dan merasa cicilannya mulai tak masuk akal, take over KPR ke bank lain adalah jalan ninjanya. Tapi, jangan asal pindah! Kapan waktu yang paling tepat?
Idealnya, mulailah mencari bank baru 3 hingga 6 bulan sebelum masa promo fixed rate di bank lamamu habis. Jangan tunggu sampai bulan pertama floating berjalan. Namun, kamu harus berhitung ekstra hati-hati.
Take over berarti kamu memulai akad kredit baru, yang artinya ada biaya provisi, biaya administrasi, biaya notaris, APHT, asuransi, hingga biaya penalti pelunasan dipercepat dari bank lama (biasanya 1% – 3% dari sisa pokok hutang). Bandingkan total biaya pindah ini dengan total penghematan bunga cicilan yang akan kamu dapatkan di bank baru. Jika selisih penghematannya bisa menutupi biaya take over dalam waktu 1-2 tahun, maka segeralah pindah bank!
Baca Juga: Segini Harga Rumah di Kota Pasuruan & Potensi Cuan
FAQ (Pertanyaan yang Sering Diajukan)
Q: Berapa minimal DP untuk memiliki rumah mewah di Pasuruan?
A: Aturan standar Bank Indonesia mematok DP di kisaran 15% hingga 20% dari harga jual. Namun, angin segar sering kali datang dari developer besar yang memberikan subsidi DP, sehingga kamu hanya perlu menyiapkan 0% hingga 5% saja saat promo berlangsung.
Q: Apakah cicilan KPR Syariah pasti selalu lebih murah?
A: Jawabannya: belum tentu lebih murah di 3 tahun pertama. KPR konvensional selalu menang dengan promo “bakar uang” di awal. Namun untuk hitungan tenor jangka panjang (di atas 5 tahun), KPR Syariah jauh lebih aman dan seringkali total akumulasi pembayarannya lebih hemat karena terhindar dari badai inflasi suku bunga.
Q: Lebih untung mana, ambil tenor KPR 10 tahun atau 20 tahun?
A: Semua kembali ke cashflow masing-masing. Tenor 10 tahun sangat direkomendasikan jika kamu ingin meminimalkan total beban bunga yang dibayarkan ke bank. Sebaliknya, tenor 20 tahun cocok buat kamu yang ingin menjaga nominal cicilan bulanan tetap rendah, sehingga sisa uang di rekening bisa kamu putar ke instrumen investasi lain yang return-nya lebih tinggi (seperti reksadana atau saham).
Wujudkan Hunian Premium Tanpa Risiko
Memiliki properti kelas atas di kawasan berkembang bukanlah hal yang mustahil asalkan kamu paham strateginya. Kunci utama dalam menjaga stabilitas keuangan bukanlah pada seberapa besar uang muka yang kamu setor, melainkan kecerdasanmu dalam memilih skema KPR, memahami risiko floating rate, dan memilih developer yang kredibel.
Dapatkan Promo Khusus Bulan Ini
Jika kamu sedang mencari hunian premium di kawasan terbaik Pasuruan dengan legalitas 100% aman dan didukung oleh bank-bank terpercaya, Perumahan Karya Bhakti Regency adalah jawabannya. Menawarkan desain modern yang timeless, fasilitas lingkungan yang asri, serta keamanan 24 jam, Perumahan Karya Bhakti Regency hadir bukan sekadar sebagai tempat tinggal, tapi aset investasi yang nilainya terus meroket.
Berhentilah pusing memikirkan hitungan yang rumit. Tim konsultan Perumahan Karya Bhakti Regency siap membantumu mencarikan skema KPR terbaik, baik konvensional maupun syariah, dengan cicilan yang paling ramah untuk cashflow-mu.