Kamu melirik saldo rekening, menghitung sisa gaji bulanan yang numpang lewat, dan langsung membatin, “Bisa nggak ya, gaji pas-pasan begini punya rumah sendiri?”. Tenang, kamu nggak sendirian. Banyak banget milenial dan Gen Z yang mengalami quarter-life crisis urusan properti. Memiliki hunian pribadi sering kali dianggap sebagai sebuah pencapaian yang mustahil, apalagi dengan bayang-bayang inflasi dan harga tanah yang terus meroket setiap tahunnya. Namun, mari kita buang jauh-jauh pikiran pesimis itu.
Faktanya, punya rumah impian dengan gaji UMR itu bukanlah sebuah kemustahilan, asalkan kamu tahu strategi dan hitung-hitungannya. Apalagi kalau kamu melirik kawasan yang sedang berkembang pesat dan punya prospek cerah. Mencari hunian di Pasuruan adalah keputusan yang sangat tepat. Saat ini, kawasan tersebut tengah menjadi incaran favorit berkat posisinya yang amat strategis, konektivitas jalan tol yang lancar, serta pesatnya pertumbuhan sektor industri setempat.
Jangan Insecure Dulu, Gaji UMR Pasuruan Itu Cukup Kok!
Sebelum kita masuk ke angka-angka yang bikin pusing, mari kita luruskan dulu mindset kita. Saat ini, UMK (Upah Minimum Kabupaten/Kota) di wilayah Pasuruan berada di kisaran angka Rp 3 jutaan hingga Rp 4,6 jutaan, tergantung apakah kamu bekerja di wilayah Kota atau Kabupaten. Bagi sebagian orang, angka ini mungkin terasa hanya cukup untuk membiayai kebutuhan sehari-hari.
Kunci utama dari membeli rumah dengan gaji UMR adalah manajemen cashflow dan penentuan prioritas. Kamu tidak harus puasa nongkrong seumur hidup, kamu hanya perlu “menunda” sedikit kesenangan demi aset jangka panjang yang harganya akan terus naik. Jika kamu bisa menyisihkan uang rokok, uang kopi, atau uang jajan impulsif, kamu sebenarnya sudah punya modal awal yang cukup solid untuk mulai mencicil rumah.
Simulasi KPR: Berapa DP dan Cicilan Idealnya?
Pakar keuangan sepakat bahwa batas maksimal yang aman untuk membayar cicilan utang (termasuk KPR) adalah 30% dari total penghasilan bulananmu. Rumus 30% ini wajib kamu patuhi agar cashflow tetap sehat, kamu tetap bisa makan enak, dan masih ada sisa untuk dana darurat.
Mari kita buat simulasi kasarnya. Katakanlah gaji kamu saat ini adalah Rp 4.500.000 per bulan. Maka, maksimal cicilan KPR yang sehat untukmu adalah: 30% x Rp 4.500.000 = Rp 1.350.000 per bulan.
Dengan kapasitas cicilan Rp 1,3 jutaan, kamu bisa menargetkan rumah dengan harga di kisaran Rp 160.000.000 hingga Rp 200.000.000. Jika developer meminta Down Payment (DP) sebesar 5% dari harga rumah senilai Rp 180 juta, maka kamu hanya perlu menyiapkan uang muka sekitar Rp 9.000.000.
Uang Rp 9 juta ini sangat bisa kamu kejar dalam waktu 6 sampai 12 bulan jika kamu disiplin menabung Rp 750 ribu hingga Rp 1,5 juta per bulan. Sangat realistis, bukan?
Rumah Subsidi atau Komersial Entry-Level?
1. Keuntungan Rumah Subsidi
Rumah subsidi adalah program pemerintah yang sangat membantu masyarakat berpenghasilan rendah. Keuntungan utamanya adalah suku bunga yang sangat rendah (biasanya fix 5% sampai lunas) dan DP yang sangat murah, kadang hanya Rp 1 juta hingga Rp 2 juta saja. Cicilannya pun sangat ringan, bisa di bawah Rp 1 juta per bulan. Namun, tantangannya adalah desain yang standar, kualitas bangunan yang harus sering kamu cek ulang, dan lokasi yang terkadang agak jauh dari pusat kota.
2. Opsi Komersial Entry-Level yang Worth It
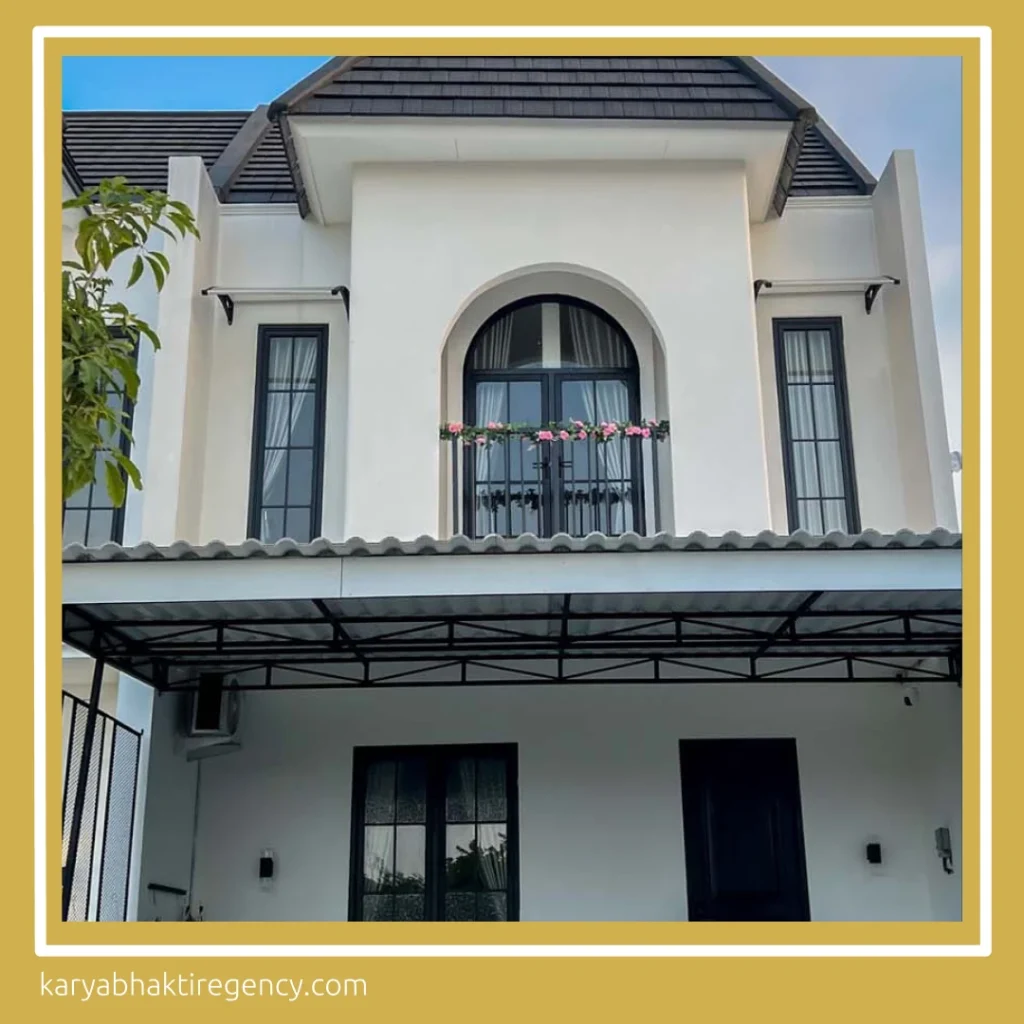
Di sisi lain, ada rumah komersial kelas entry-level. Harganya sedikit di atas rumah subsidi. Cicilannya mungkin mengikuti suku bunga floating bank setelah masa promo habis. Namun, kamu akan mendapatkan banyak keunggulan. Desainnya biasanya jauh lebih modern (minimalis atau scandinavian yang lagi hits). Kualitas bangunannya lebih terjamin dan fasilitas perumahannya lebih lengkap. Lokasinya juga jauh lebih strategis. Menaikkan alokasi angsuran bulanan sedikit lebih tinggi kerap kali menjadi keputusan tepat. Hal ini demi memperoleh tempat tinggal yang jauh lebih nyaman. Hunian tersebut sekaligus menjadi aset investasi berharga.
Baca Juga: 5 Trik Milenial Beli Rumah Pasuruan KPR Tapi Tetap Bisa Ngopi
3 Biaya “Siluman” yang Wajib Disiapkan Sebelum Deal
Satu kesalahan terbesar first-time homebuyers adalah mengira bahwa mereka hanya membutuhkan uang sekadar untuk membayar DP. Padahal, ada beberapa biaya ekstra (orang sering menyebutnya biaya “siluman” karena jarang menyadarinya di awal) yang harus kamu siapkan agar proses KPR berjalan lancar.
- Biaya Booking Fee (Tanda Jadi): Ini adalah uang untuk mengunci kavling pilihanmu agar tidak dibeli orang lain. Nominalnya bervariasi, biasanya mulai dari Rp 1 juta hingga Rp 5 juta. Terkadang, booking fee ini nantinya akan memotong nominal DP.
- Biaya Legalitas (Notaris, BPHTB, Balik Nama): Mengurus surat-surat rumah itu butuh biaya. Biaya Notaris serta BPHTB dapat menembus nominal belasan juta rupiah karena besarannya dikalkulasikan berdasarkan persentase harga properti.
- Biaya KPR Bank (Provisi dan Asuransi): Sewaktu penandatanganan kontrak kredit, bank membebankan beberapa tarif tambahan yang meliputi provisi, administrasi, serta premi asuransi jiwa dan kebakaran.
Saran terbaiknya selain menabung untuk DP, siapkan juga dana cadangan sekitar Rp 10 juta hingga Rp 15 juta untuk berjaga-jaga menutup biaya-biaya ekstra ini.
FAQ (Pertanyaan yang Sering Muncul)
Sebelum kita mengambil kesimpulan, yuk kita bahas beberapa pertanyaan yang paling sering mampir di pikiran para pencari rumah pertama:
Q: Apakah aman cari rumah dijual di Pasuruan via online?
A: Sangat aman di era digital ini. Namun, jadikan internet hanya sebagai sarana kurasi. Saat sudah mendapat pilihan yang pas, kamu perlu memeriksa reputasi pengembang serta keabsahan dokumen seperti kelengkapan pemecahan SHM dan PBG. Yang paling krusial, datanglah langsung ke area tersebut demi memastikan keamanan dari potensi banjir dan kondisi lingkungan sekitarnya.
Q: Berapa minimal gaji untuk bisa KPR rumah di Pasuruan?
A: Umumnya, bank mensyaratkan minimal pendapatan take home pay (gaji bersih) setara UMR daerah setempat. Syarat mutlak lainnya adalah kamu tidak memiliki riwayat kredit macet (skor BI Checking/SLIK OJK kamu harus bersih) dan total seluruh cicilan utangmu tidak melebihi 30-40% dari gajimu.
Q: Kawasan mana di Pasuruan yang paling ideal untuk tempat tinggal pertama?
A: Tergantung gaya hidup dan tempat kerjamu. Jika mobilitasmu tinggi, carilah yang tidak terlalu jauh dari akses Gerbang Tol Trans-Jawa. Jika kamu mencari keseimbangan hidup yang tenang namun fasilitas publik tetap mudah dijangkau, area yang sedikit bergeser dari keramaian alun-alun namun tetap di jalur provinsi adalah opsi yang sangat brilian.
Mulai Langkah Pertamamu Sekarang!
Membeli rumah pertama dengan gaji UMR bukanlah sebuah angan-angan kosong. Kuncinya terletak pada kedisiplinan mengatur cashflow, komitmen untuk menabung, dan kejelian melakukan riset properti. Jangan biarkan rasa insecure menghentikan mimpimu. Semakin lama kamu menunda, semakin tinggi harga tanah meroket, dan semakin jauh pula rumah impianmu dari jangkauan.
Temukan Rumah Impianmu!
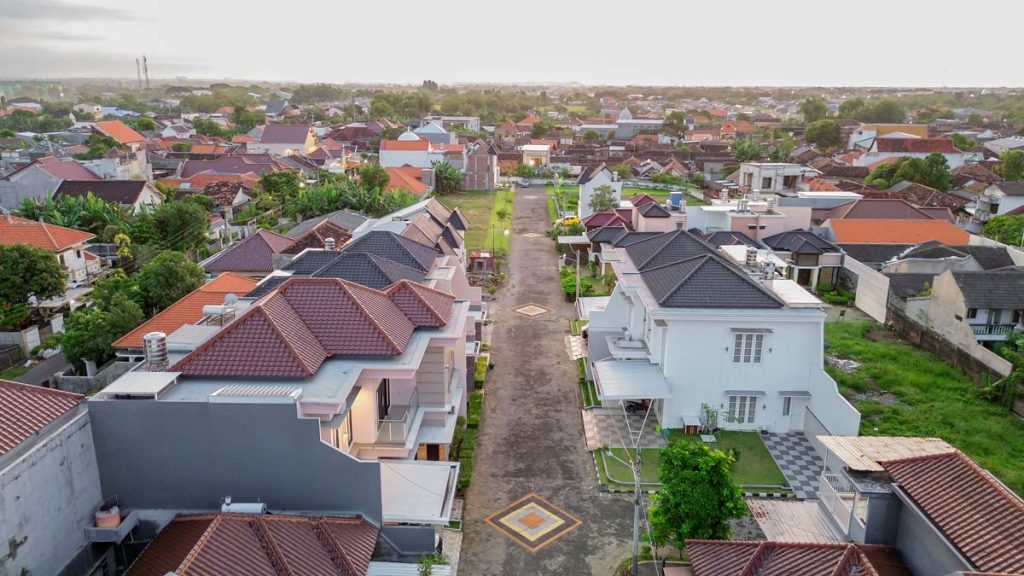
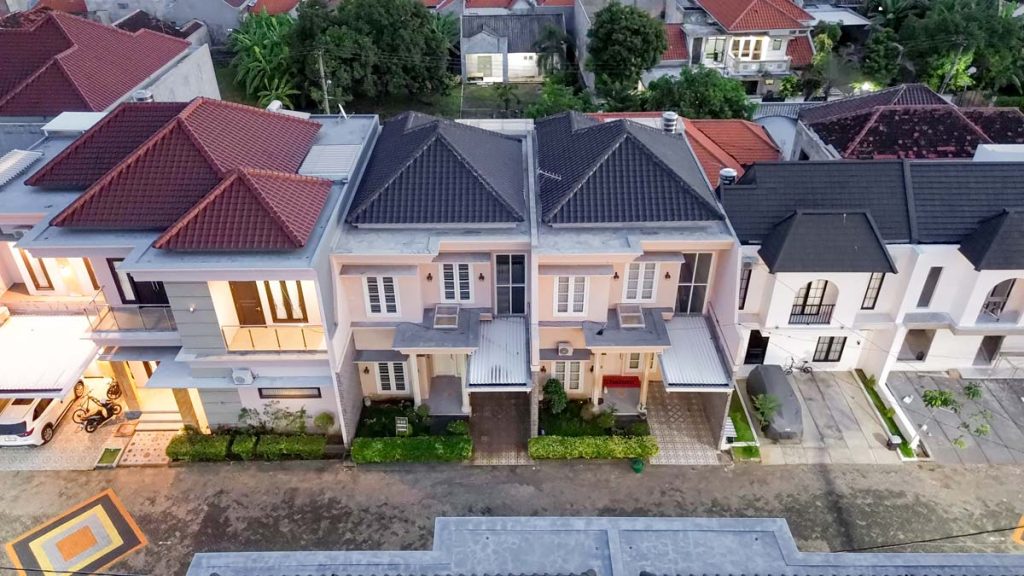
Gimana, sudah siap untuk hunting dan survei akhir pekan ini? Kalau kamu benar-benar serius sedang cari rumah dijual di Pasuruan yang tidak hanya ramah di kantong bergaji UMR tapi juga menawarkan desain kekinian dan lingkungan yang nyaman, kamu wajib banget melirik Perumahan Karya Bhakti Regency.
Jangan sampai kehabisan unit terbaiknya! Segera jadwalkan kunjungan survei kamu ke Perumahan Karya Bhakti Regency sekarang juga, dan buktikan sendiri bahwa gaji UMR pun bisa punya rumah sekeren ini. Yuk, wujudkan rumah impianmu jadi kenyataan!