Pernah nggak sih kamu lagi asyik nongkrong di coffee shop favorit, menyeruput es kopi susu gula aren kesukaanmu, lalu tiba-tiba kepikiran soal masa depan? Pikiran seperti, “Kapan ya aku bisa punya rumah sendiri? Masa iya ngekos atau ngontrak terus sampai tua?” Seringkali, pikiran soal beli properti bikin milenial dan Gen Z overthinking mendadak.
Realitanya, melihat harga tanah dan rumah di kota-kota besar seperti Surabaya atau Sidoarjo saat ini memang bikin elus dada. Buat pekerja dengan gaji UMR, rasanya butuh mukjizat untuk bisa bayar Down Payment (DP) yang nominalnya puluhan hingga ratusan juta. Belum lagi bayangan cicilan bulanan yang seolah-olah bakal merenggut kebebasan finansial buat healing atau sekadar jajan skincare.
Tapi tunggu dulu, siapa bilang punya rumah harus selalu mengorbankan gaya hidup? Rahasianya ada pada strategi pemilihan lokasi dan cara mengatur keuangan. Saat ini, berburu rumah Pasuruan KPR adalah salah satu life hack finansial paling cerdas yang bisa kamu lakukan.
Kenapa Harus Melirik Rumah Pasuruan KPR Sekarang?
Infrastruktur di Pasuruan saat ini sedang berkembang sangat pesat. Keberadaan akses Tol Trans-Jawa membuat mobilitas dari Pasuruan ke Surabaya, Sidoarjo, atau Malang menjadi sangat cepat dan efisien. Selain itu, pesatnya pertumbuhan kawasan industri (seperti PIER) membuat perputaran ekonomi di daerah ini makin hidup. Membeli rumah Pasuruan KPR saat ini bukan cuma soal mencari tempat tinggal, tapi juga langkah investasi cerdas karena capital gain (kenaikan harga jual) properti di area ini diprediksi akan terus meroket dalam lima tahun ke depan. Harganya masih masuk akal, tapi fasilitas dan aksesnya nggak kalah dengan kota metropolitan.
5 Trik Jitu Siapkan KPR Tanpa Mengorbankan Lifestyle
Biar kamu nggak cuma sekadar wacana punya rumah, coba terapkan 5 trik jitu ini supaya pengajuan KPR kamu disetujui bank tanpa bikin dompet teriak tiap bulan.
1. “Detoks” PayLater dan Rapikan BI Checking (SLIK OJK)
Ketentuan ini menjadi prioritas utama yang sifatnya paling vital. Bank tidak akan peduli seberapa keren outfit kamu atau seberapa sering kamu liburan ke Bali. Yang mereka lihat pertama kali adalah skor kreditmu di Sistem Layanan Informasi Keuangan (SLIK) OJK, atau yang dulu dikenal dengan BI Checking.
Banyak milenial yang pengajuan rumah Pasuruan KPR-nya ditolak bank hanya gara-gara tunggakan PayLater sebesar Rp 50.000 yang lupa dibayar! Sebelum kamu mulai survei rumah, lakukan “detoks” finansial. Lunasi semua cicilan konsumtif, mulai dari aplikasi PayLater di e-commerce, pinjaman online (pinjol), hingga tagihan kartu kredit. Pastikan kolektibilitas kamu berada di “Kol 1” (Lancar). Tanpa rekam jejak utang yang buruk, pintu bank akan terbuka lebar untukmu.
2. Terapkan Rumus Sakti 50-30-20 (Kopi Masuk Sini!)
Kata siapa nyicil rumah berarti puasa jajan? Kamu cuma perlu membagi gaji dengan rumus 50-30-20. Mari kita buat simulasi sederhana. Misalnya kamu memiliki penghasilan Rp 6.000.000 per bulan.
- 50% (Rp 3.000.000) dialokasikan untuk Kebutuhan Pokok (Needs). Ini termasuk biaya makan sehari-hari, bensin, listrik, dan tentu saja cicilan KPR bulanan.
- Sebanyak Rp1.200.000 atau setara 20% porsi dana disisihkan khusus untuk tabungan dan investasi. Dana ini bisa kamu kumpulkan dari sekarang untuk membayar DP rumah, biaya notaris, atau dana darurat.
- 30% (Rp 1.800.000) dialokasikan untuk Keinginan (Wants). Nah, di pos inilah kamu masih punya budget lumayan besar untuk ngopi, langganan Netflix, staycation tipis-tipis, atau hobi lainnya.
Selama cicilan KPR kamu tidak melebihi 30% dari total gaji, cashflow bulananmu akan tetap aman dan anti ngos-ngosan.
3. Berburu Promo Developer: Bebas PPN Sampai DP 0 Rupiah
Trik selanjutnya adalah jangan malas mencari informasi. Seringkali, yang bikin berat beli rumah bukanlah cicilan bulanannya, melainkan biaya di awal seperti Uang Muka (DP), BPHTB, biaya Notaris, dan provisi bank. Nominalnya bisa mencapai puluhan juta.
Makanya, rajin-rajinlah mencari developer atau perumahan di Pasuruan yang sedang bakar duit alias ngasih promo gila-gilaan. Banyak pengembang yang menawarkan promo DP 0%, free biaya KPR, free BPHTB, bahkan subsidi angsuran. Jika kamu berhasil mendapatkan promo ini, kamu secara harfiah hanya perlu menyiapkan uang tanda jadi (UTJ) yang biasanya berkisar antara 1 hingga 5 juta rupiah saja, lalu bisa langsung akad. Sangat menghemat tabungan, bukan?
4. Skema Join Income (Khusus yang Sudah Menikah)
Kalau kamu sudah menikah atau sedang merencanakan pernikahan dalam waktu dekat, ada satu jurus pamungkas yang bisa dipakai Join Income (Gabungan Penghasilan).
Bank biasanya menetapkan batas maksimal cicilan sebesar 30% hingga 40% dari total penghasilan (Debt Burden Ratio). Kalau gajimu sendiri dirasa kurang untuk mengambil tipe rumah idaman, kamu bisa menggabungkan slip gajimu dan slip gaji pasangan saat mengajukan rumah Pasuruan KPR. Dengan plafon pinjaman yang jauh lebih besar, kamu bisa mendapatkan rumah dengan lokasi yang lebih premium atau ukuran yang lebih luas, tanpa harus membebani satu pihak saja.
Baca Juga: Tren Perkembangan Properti Pasuruan Incaran Milenial
5. Pilih Tenor Panjang, Biar Cicilan Setara Harga Kos-kosan
Jangan gengsi untuk mengambil tenor KPR yang panjang, misalnya 15 atau 20 tahun. Banyak yang beranggapan mengambil tenor panjang berarti rugi karena bunganya menumpuk. Padahal, untuk anak muda yang sedang membangun karir, tenor panjang adalah taktik mengamankan cashflow.
Dengan tenor yang lebih lama, cicilan bulanan akan menjadi sangat ringan bahkan bisa setara dengan harga sewa kamar kos eksklusif bulanan. Selain itu, jangan lupakan faktor inflasi. Uang Rp 2 juta saat ini mungkin terasa besar, namun sepuluh tahun lagi, nilai Rp 2 juta akan terasa jauh lebih kecil berkat kenaikan gaji dan inflasi. Daripada uang habis untuk bayar kos tanpa memiliki asetnya, lebih baik dialokasikan untuk rumah sendiri, kan?
FAQ (Frequently Asked Questions)
Q: Berapa minimal gaji untuk bisa ambil KPR rumah di Pasuruan?
A: Tidak perlu gaji dua digit! Dengan penghasilan setara UMR Pasuruan atau sekitarnya (sekitar Rp 4 jutaan per bulan), kamu sudah berada di zona aman untuk mengajukan KPR, terutama untuk segmen perumahan subsidi atau komersial tipe compact. Kuncinya ada pada kebersihan histori kreditmu.
Q: Apakah pengajuan rumah Pasuruan KPR prosesnya ribet dan lama?
A: Sama sekali tidak. Selama dokumen administratif (KTP, NPWP, slip gaji 3 bulan terakhir, mutasi rekening) sudah lengkap dan kamu tidak punya riwayat kredit macet, bank bisa memproses pengajuanmu dengan cepat. Persetujuan kredit (Surat Penegasan Persetujuan Penyediaan Kredit/SP3K) bahkan bisa keluar hanya dalam waktu 7 hingga 14 hari kerja saja.
Q: Untuk milenial, lebih baik pilih KPR Subsidi atau Komersial di Pasuruan?
A: Keduanya punya kelebihan. Kalau gaji kamu di bawah Rp 8 juta, belum pernah punya rumah, dan ingin mencari cicilan termurah (bunga flat 5% sampai lunas), maka KPR Subsidi adalah jackpot. Namun, jika kamu punya keleluasaan budget dan menginginkan desain fasad yang lebih modern kekinian, smart home system, serta fasilitas perumahan yang lebih lengkap seperti clubhouse atau keamanan 24 jam, maka KPR Komersial adalah pilihan investasi yang lebih tepat.
Wujudkan Rumah Idaman Sekarang Juga!
Memiliki rumah di usia muda bukanlah sekadar wacana atau mimpi di siang bolong. Dengan strategi mengatur budget ala 50-30-20, menjaga kebersihan BI Checking, dan pintar-pintar memanfaatkan promo developer, kamu bisa punya aset properti tanpa harus puasa jajan atau berhenti ngopi. Memilih mengambil rumah Pasuruan KPR adalah langkah paling logis saat ini mengingat pesatnya perkembangan wilayah tersebut dan harganya yang masih sangat bersahabat.
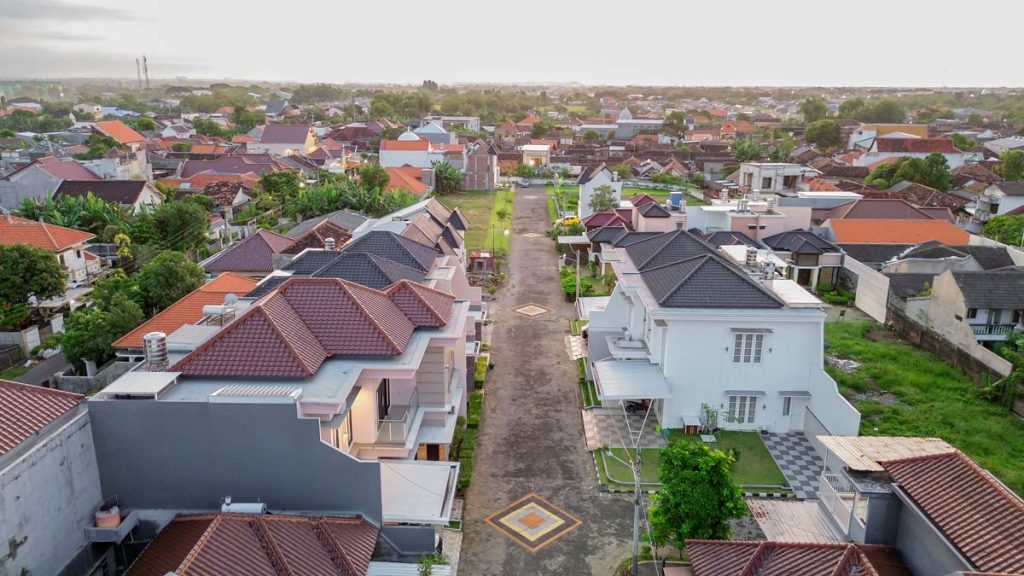
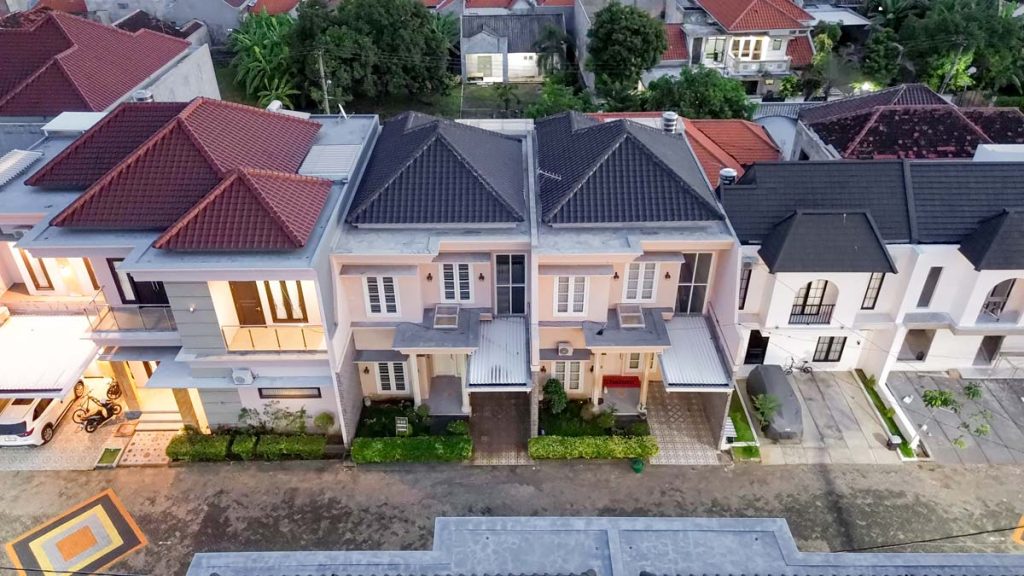
Nggak perlu pusing cari-cari lagi, kalau kamu mencari hunian di Pasuruan yang desainnya aesthetic ala milenial, lokasinya super strategis, dan ramah kantong, Perumahan Karya Bhakti Regency adalah jawaban pastinya!